Abrir sumário
Resumo editorial
Um terreno pode admitir construção acima do coeficiente básico e ainda assim não sustentar economicamente o produto imaginado. A outorga onerosa do direito de construir é uma contrapartida urbanística definida e operacionalizada no município; ela não tem fórmula nacional única. Na análise involutiva, entra ao lado de todas as demais condições do projeto hipotético. O valor residual é o que sobra para o terreno depois de receitas, deduções, obra, licenças, contrapartidas, capital, prazo, risco e retorno — e esse número pode ser negativo.
Síntese editorial antes de continuar
Os marcadores, cálculos e referências que sustentam esta síntese aparecem nos blocos técnicos abaixo.
- O Estatuto da Cidade cria o marco federal, mas fórmula, incidência, fatores, isenções e procedimento da OODC dependem da legislação municipal vigente.
- Coeficiente de aproveitamento máximo não equivale automaticamente a área construída total nem a área privativa vendável.
- VGV menos custo de obra não é valor do terreno: faltam deduções, aprovações, outorga, indiretos, tributos, capital, prazo, risco e retorno.
- Em empreendimentos relevantes, o fluxo de caixa descontado é mais informativo que uma subtração estática.
- Residual negativo deve ser preservado: ele indica inviabilidade daquele cenário, não que o terreno não tenha valor em qualquer uso.
Base legal
O que o Estatuto da Cidade estabelece — e o que deixa ao município
A Lei Federal nº 10.257/2001 permite que o plano diretor defina áreas nas quais se pode construir acima do coeficiente básico, até limites máximos, mediante contrapartida. A própria lei define o coeficiente de aproveitamento como a relação entre a área edificável e a área do terreno e exige lei municipal específica para estabelecer fórmula de cobrança, casos de isenção e contrapartida do beneficiário.
- Texto consolidado do plano diretor e da lei municipal específica na data-base.
- Mapa e enquadramento do lote, inclusive sobreposições, operações urbanas e áreas especiais.
- Coeficientes básico e máximo aplicáveis ao uso e à localização.
- Fórmula vigente, valores unitários, fatores, estoques, incentivos e isenções.
- Manifestação ou simulação do órgão licenciador quando exigida.
Dependência local
São Paulo e Curitiba demonstram por que a fórmula não pode ser copiada
C = (At ÷ Ac) × V × Fs × Fp
- C
- contrapartida financeira por metro quadrado, conforme a lei municipal
- At, Ac, V, Fs e Fp
- grandezas e fatores definidos pela legislação paulistana
A contrapartida total depende do potencial adicional adquirido e das regras operacionais vigentes.
Vp = (A ÷ Ca) × Vu × Fc × IPU
- A, Ca, Vu, Fc e IPU
- área, coeficiente, valor e fatores definidos pela regulamentação municipal
A estrutura e os fatores diferem da fórmula paulistana. Vigência e alterações devem ser conferidas no caso concreto.
| Município | Evidência oficial consultada | O que precisa ser validado |
|---|---|---|
| São Paulo | Lei municipal e atualização da planilha após revisões do plano diretor e do zoneamento. | Texto consolidado, fatores, cadastro e versão da planilha aplicável à data-base. |
| Curitiba | Regulamentação com fórmula e fatores locais próprios. | Vigência, alterações, enquadramento e parâmetros do lote. |
| Belo Horizonte | Simulador orientativo que integra potencial adicional e outros instrumentos urbanísticos. | O simulador orienta; o licenciamento e os documentos oficiais prevalecem. |
Os exemplos provam dependência municipal; não oferecem uma fórmula substituta para qualquer outra cidade.
Como plano diretor, zoneamento, decretos e planilhas podem mudar, uma simulação sem data de consulta e sem identificação da versão não é reproduzível. O resultado deve carregar o recibo normativo que o produziu.
Do lote ao produto
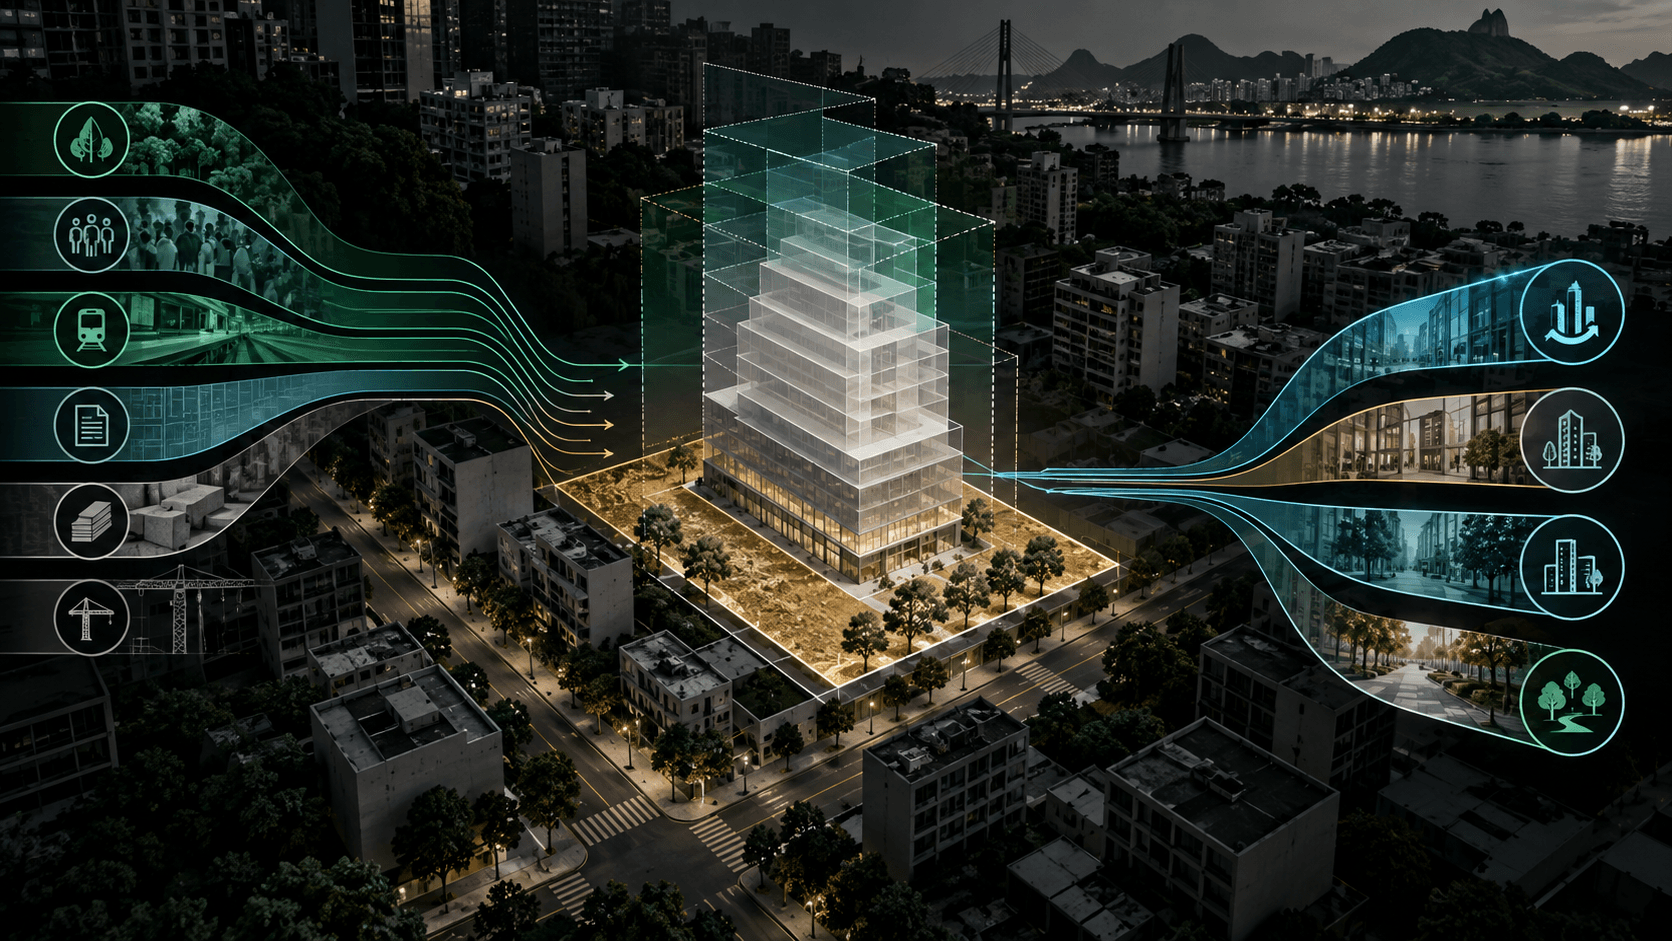
Coeficiente máximo não é área vendável
- 1
Área do terreno
Começa na geometria e na documentação do lote, antes de qualquer multiplicação por coeficiente.
- 2
Potencial básico e adicional
O coeficiente básico delimita o potencial sem contrapartida; o adicional depende do máximo permitido, da regra local e da aquisição ou concessão cabível.
- 3
Área computável pretendida
É a parcela do projeto sujeita à regra de computabilidade, limitada por todos os parâmetros urbanísticos, e não só pelo CA.
- 4
Área construída total
Inclui, conforme a norma local e o projeto, áreas computáveis e não computáveis; exige solução arquitetônica possível.
- 5
Área privativa vendável
Surge após circulação, estruturas, áreas técnicas, comuns e perdas de eficiência. É essa área, com pesquisa de preço e absorção, que sustenta a receita.
Abásica = At × CAbásico; Amáxima = At × CAmáximo; Aadicional = máx(0, Acomputável pretendida − Abásica)
- At
- área do terreno validada
- CA
- coeficiente aplicável segundo a regra municipal
A área computável pretendida ainda precisa respeitar altura, recuos, ocupação, permeabilidade, usos, acessos e demais restrições.
- Uso permitido e condicionantes específicas do lote.
- Taxa de ocupação, permeabilidade, recuos, afastamentos e gabarito.
- Vagas, acessos, carga e descarga, circulação e exigências de segurança.
- Definição municipal de áreas computáveis e não computáveis.
- Patrimônio, ambiente, servidões, infraestrutura e restrições aeroportuárias quando aplicáveis.
- Estoque de potencial, TDC, CEPAC, incentivos, isenções e exigências do licenciamento.
Viabilidade
O método involutivo transforma um projeto hipotético em fluxo verificável
O Manual de Avaliação de Imóveis do Patrimônio da União, produzido pela SPU, descreve o método involutivo como uma forma indireta de valorar terreno ou gleba por meio de empreendimento hipotético compatível com a legislação e o mercado. A SPU documenta pesquisa de valores, receitas, custos, lucro, prazos, taxas e cenários. Estudo oficial do BNDES registra o uso preferencial de fluxo de caixa descontado em projetos com execução e comercialização ao longo do tempo. O manual é uma referência operacional da União, não substituto universal da NBR.
Vterreno = VGV − despesas de comercialização − obra − indiretos/licenças − OODC/contrapartidas − tributos − capital/contingência − retorno requerido
Uma subtração estática pode explicar componentes, mas não substitui o cronograma de entradas e saídas em empreendimento relevante.
Vterreno,residual = Σ FCt ÷ (1 + i)^t
- FCt
- fluxo completo do projeto no período t, antes da compra do terreno
- i
- taxa coerente com a convenção de risco e retorno explicitada
Se o retorno já estiver refletido na taxa, descontá-lo novamente como lucro fixo pode duplicar a remuneração. A convenção deve ser explícita.
| Bloco | Pergunta de controle | Evidência mínima |
|---|---|---|
| Produto e receita | O que será vendido, a que preço e em que ritmo? | Pesquisa comparável, mix, área vendável, descontos, distratos e cronograma. |
| Lei e projeto | A massa é física e juridicamente admissível? | Zoneamento, consulta, quadro de áreas, restrições e solução arquitetônica. |
| Custos | Todos os desembolsos e contingências aparecem? | Obra, projetos, aprovações, seguros, tributos, comercialização e administração. |
| Capital e tempo | Quando cada real entra ou sai? | Cronograma, curva de vendas, juros, taxa e convenção de retorno. |
Fail-closed financeiro
Residual negativo deve permanecer negativo
- Não substituir o residual pelo preço pedido do proprietário.
- Não reduzir custo, prazo, outorga ou retorno sem documento para “fazer a conta fechar”.
- Não chamar potencial máximo de direito adquirido sem validação urbanística.
- Não publicar apenas o cenário otimista.
- Não concluir que o terreno “não vale nada”: outro produto legal pode gerar outro residual.
Exemplo sintético
VGV de R$ 16 milhões e residual de menos R$ 360 mil
| Grandeza | Premissa |
|---|---|
| Área do terreno | 1.000 m² |
| CA básico / máximo | 1,0 / 3,0 |
| Área computável pretendida | 2.500 m² |
| Potencial adicional sujeito à regra | 1.500 m² |
| Área não computável hipotética | 500 m² |
| Área construída total | 3.000 m² |
| Eficiência privativa sobre computável | 80% |
| Área vendável | 2.000 m² |
| Componente | Cálculo | Valor |
|---|---|---|
| VGV | 2.000 m² × R$ 8.000/m² | R$ 16.000.000 |
| Deduções e comercialização | 6% do VGV | − R$ 960.000 |
| Construção | 3.000 m² × R$ 3.500/m² | − R$ 10.500.000 |
| Projetos, licenças e contingência | premissa | − R$ 1.200.000 |
| OODC e contrapartidas | premissa a validar no município | − R$ 900.000 |
| Financeiro e tributos adicionais | premissa | − R$ 800.000 |
| Retorno requerido | convenção estática explícita | − R$ 2.000.000 |
| Residual do terreno | soma | − R$ 360.000 |
A aritmética fecha; a validade econômica não. Todas as premissas ainda exigiriam fonte, data e sensibilidade.
Mantendo artificialmente todo o restante constante, elevar o preço de R$ 8.000 para R$ 8.500 por metro quadrado acrescentaria R$ 1 milhão ao VGV bruto e mudaria o sinal do residual. Isso demonstra a sensibilidade do modelo; não valida o preço mais alto nem autoriza ignorar efeito sobre vendas, prazo, tributos ou risco.
Governança do cenário
O número central só é útil ao lado dos falseadores
- Variar preço líquido e velocidade de vendas, não apenas preço de tabela.
- Variar eficiência, área total, custo direto, contingência e prazo de obra.
- Recalcular outorga e contrapartidas quando a massa ou a regra mudar.
- Testar atraso de aprovação, lançamento e entrega.
- Explicitar taxa de desconto, financiamento, tributos e convenção de lucro.
- Preservar cenários pessimista, base e otimista, com a mesma trilha de fontes.
Antes de usar a planilha
Checklist mínimo de auditabilidade
- Município, data-base, legislação consolidada e enquadramento do lote estão identificados?
- A cadeia terreno → computável → total → privativa está fechada e revisada?
- A OODC foi calculada pela fórmula local vigente e acompanhada do recibo?
- Receita usa preço pesquisado, área correta, descontos, distratos e absorção?
- Custos diretos, indiretos, licenças, tributos, marketing, capital e contingência aparecem?
- Prazo e taxa estão coerentes, sem dupla contagem do retorno?
- Residual negativo é preservado e as sensibilidades são visíveis?
Fontes e trilha de evidência
Links consultados na revisão editorial. A data de acesso registra o estado da página naquele momento; normas e atos podem receber alterações posteriores.
- OODC-ESTATUTO
Presidência da República — Planalto
Lei Federal nº 10.257/2001 — Estatuto da CidadeAcesso em 01 de outubro de 2026
Marco federal da OODC; fórmula, incidência e isenções dependem da lei municipal.
- OODC-SP-LEI
Prefeitura de São Paulo
Plano Diretor Estratégico — Lei Municipal nº 16.050/2014Acesso em 01 de outubro de 2026
Exemplo oficial paulistano; conferir texto consolidado e revisões para o caso concreto.
- OODC-SP-PLANILHA
Gestão Urbana — Prefeitura de São Paulo
Nova planilha para cálculo da outorga onerosa após revisões legislativasAcesso em 01 de outubro de 2026
Demonstra que a operação muda com o plano diretor, zoneamento e portarias.
- OODC-CURITIBA
Município de Curitiba — Legislação
Regulamentação municipal da outorga onerosaAcesso em 01 de outubro de 2026
Exemplo de estrutura municipal distinta; conferir vigência e alterações.
- OODC-BH
Prefeitura de Belo Horizonte
Simulação da utilização de potencial construtivo adicionalAcesso em 01 de outubro de 2026
Simulador orientativo; o licenciamento e os documentos oficiais prevalecem.
- OODC-SPU-MANUAL
Ministério da Gestão e da Inovação em Serviços Públicos — Secretaria do Patrimônio da União
Manual de Avaliação de Imóveis do Patrimônio da UniãoAcesso em 01 de outubro de 2026
Referência operacional da SPU para aplicação do método involutivo; não substitui a norma licenciada nem constitui regra universal.
- OODC-SPU-ESTUDO
Secretaria do Patrimônio da União
Revista Avalia SPU — 2ª ediçãoAcesso em 01 de outubro de 2026
Estudo público com projeto hipotético, VGV, custos, prazos, taxas e cenários.
- OODC-BNDES
Banco Nacional de Desenvolvimento Econômico e Social
Masterplan Centro do Rio — Produto 6Acesso em 01 de outubro de 2026
Aplicação pública de viabilidade econômica e legal; premissas locais não são universais.
Autoria editorial: ClickAvalie · Núcleo editorial técnico. Publicado em ; última revisão em .